
Curso Vocacional Comércio

terça-feira, 1 de outubro de 2013


Lições nº1 e 2 - 24-09-2013- Sumário
Apresentação reciproca. Noções básicas de comportamento e atitudes. Regras na e da sala de aula.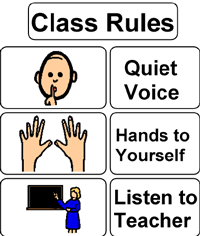
segunda-feira, 30 de setembro de 2013
Curso Vocacional do Comércio ( 3º ciclo) - Definições Gerais
1. Designação do Curso
Curso Vocacional de Comércio (3º Ciclo).
2. Destinatários do Curso
São destinatários da presente oferta:
• Alunos, a partir dos 13 anos de idade, que manifestem insatisfação com os estudos do
ensino regular, e procurem uma alternativa a este tipo de ensino (designadamente,
alunos que tenham 2 retenções no mesmo ciclo ou 3 retenções em ciclos distintos).
• Jovens que respeitem o estabelecido em artigos 6º e 11º do Decreto-Lei 176 de 2 de
agosto de 2012.
• Jovens com o 2º ciclo de escolaridade concluído.
3. Objetivos do Projeto Curricular
O projeto curricular pretende contribuir para a conclusão do 3º Ciclo do Ensino Básico,
promovendo o prosseguimento de estudos nas ofertas educativas/formativas
existentes, oferecendo um ensino diferenciado e ajustado às particularidades e
necessidades dos alunos e da região, contribuindo para as metas regionais e nacionais
no que concerne ao sucesso e progresso escolar, de acordo com o previsto na
legislação específica regulamentar.

Matriz curricular:
- Estrutura curricular organizada por módulos
- Cada módulo é uma sequência de ensino com duração compreendida entre as 21 e as 45 horas.
- Escala de 0 a 20
- 3 atividades vocacionais
- Prática simulada da atividade
Número de alunos por turma e parceria com empresas:
Número mínimo: 22 alunos.
Número máximo: 24 alunos.
Cada escola estabelece parcerias com empresas de modo a tornar possível a prática simulada de 2 a 3 semanas por cada trimestre.
As práticas simuladas/estágios ocupam 210 horas anuais.
Número mínimo: 22 alunos.
Número máximo: 24 alunos.
Cada escola estabelece parcerias com empresas de modo a tornar possível a prática simulada de 2 a 3 semanas por cada trimestre.
As práticas simuladas/estágios ocupam 210 horas anuais.
Avaliação dos alunos e progressão:
Os alunos com aprovação nos exames nacionais do 9º ano podem transitar quer para o ensino regular quer para o ensino profissional.
Os alunos com aproveitamento em todos os módulos das três componentes podem transitar para o ensino secundário profissional.
Os alunos podem transitar para o ensino secundário vocacional desde que tenham obtido aproveitamento em todos os módulos da formação vocacional e em pelo menos 70% dos módulos das componentes geral e complementar.
Os alunos com aprovação nos exames nacionais do 9º ano podem transitar quer para o ensino regular quer para o ensino profissional.
Os alunos com aproveitamento em todos os módulos das três componentes podem transitar para o ensino secundário profissional.
Os alunos podem transitar para o ensino secundário vocacional desde que tenham obtido aproveitamento em todos os módulos da formação vocacional e em pelo menos 70% dos módulos das componentes geral e complementar.
Assiduidade:
- Pelo menos 90% dos tempos letivos do módulo
- 100% na prática simulada estabelecida
António Lino (1914-1996) Pormenor do painel de António Lino (1966): «O Comércio, a Indústria e a Agricultura». Átrio do edifício do Ministério do Trabalho e da Solidariedade Social na Praça de Londres. Fotografia de Carlos Varela. © Ministério do Trabalho e da Solidariedade Social
 António Lino (1914-1996)
Pormenor do painel de António Lino (1966): «O Comércio, a Indústria e a Agricultura». Átrio do edifício do Ministério do Trabalho e da Solidariedade Social na Praça de Londres.
Fotografia de Carlos Varela.
© Ministério do Trabalho e da Solidariedade Social
quarta-feira, 22 de maio de 2013
último dia de aulas de Economia 1º ano - Ensino profissional - Módulo 4
 17 de Maio de 2013 - 134 aulas
sexta-feira, 10 de maio de 2013
sexta-feira, 3 de maio de 2013
sexta-feira, 26 de abril de 2013
JULIO MELO
Conta Poupança BES 18.31
Remuneração, prazo e montantes
Prazo 4 anos
Remuneração A taxa anual nominal bruta é de 2,75%. Esta taxa base será acrescida uma bonificação anual de 0,25%, em caso de cumprimento do plano de entregas (12 entregas mensais/ano), aplicável ao ano seguinte e acumulável.
O máximo de bonificação acumulada no final do prazo é de 0,75%.
Montante Mínimo Mínimo de abertura: não tem
Mínimo entrega mensal/reforço: €10
Montante máximo para reforço mensal: €325
Montante máximo para reforço anual: €3.900
Outras características
Reforços São permitidos a qualquer momento até ao montante máximo anual definido para as entregas e reforços, sendo os juros calculados proporcionalmente de acordo com a taxa de juro em vigor para o período.
Comissões Não tem
Pagamentos de juros/reembolsos Os juros serão pagos anualmente na renovação ou no vencimento no caso de último ano, por crédito do respetivo valor na conta poupança.
Mobilização antecipada/resgate A mobilização antecipada, total ou parcial antes do vencimento, implica a penalização total dos juros desse período vincendos e não pagos, bem como, a perda da bonificação do período seguinte adquirida por cumprimento do plano de entregas mensais.
Fiscalidade 28% sobre os rendimentos
Período de comercialização Em comercialização
CREDITO AGRICULA
Características
DP NET SUPER
92 DIAS DP NET
31 DIAS 92 DIAS 183 DIAS 366 DIAS
TANB 2,350% 1,250% 1,750% 2,250% 2,250%
Montante Mínimo 500,00 250,00 250,00 250,00 250,00
Montante Máximo 10.000,00 - - - -
Reforços Não permite.
Mobilização Antecipada Permite com penalização total dos juros.
Renovação Opcional, o Cliente opta na data da subscrição se pretende renovar. Este produto renova-se no DP Net 366 dias pela taxa que estiver em vigor no momento da renovação. Opcional, o Cliente opta, na data da subscrição, se pretende renovar. As condições a aplicar são as que tiverem em vigor no momento da renovação.
Titulares Clientes Particulares, Empresários em Nome Individual e profissionais
liberais, maiores de 18 anos, que adiram ao Serviço On-Line Particulares.
sexta-feira, 12 de abril de 2013

quinta-feira, 11 de abril de 2013
Inflação em Portugal é a segunda menor da Europa
Fonte
Inflação homóloga de 0,4% de Janeiro fica apenas à frente da inflação grega. Zona euro e União Europeia agravam queda da inflação.

Em Fevereiro, o Instituto Nacional de Estatística anunciou a mesma queda abrupta no Índice de Preços do Consumidor para Janeiro. De acordo com o gabinete de estatística nacional, este índice caiu para os 0,2% no primeiro mês de 2013. No que toca ao índice harmonizado para a comparação com outros países, este valor aumentou para os 0,4%.
A queda abrupta em relação à variação homóloga da inflação de Dezembro, que se situou nos 2,1%, é justificada pelo aumento da carga fiscal de Janeiro. Ou seja, a subida de preços de Janeiro de 2012 foi afectada pela subida do IVA e das taxas moderadoras, factores que não entraram em jogo em Janeiro de 2013.
A inflação média no total dos 27 Estados-membros da União Europeia foi 0,1 pontos superior à média da zona euro. Em comparação com o mesmo mês de 2011, a inflação homóloga da União Europeia foi 2,1%.
Tanto a zona euro como a União Europeia se encontram numa tendência descendente em termos de variação de preços. Em Outubro, a inflação homóloga da zona euro encontrava-se nos 2,5%, caindo depois para os 2,2% em Novembro e Dezembro e agravando a queda em Janeiro de 2013, para os 2%.
No caso da União Europeia, em Outubro a inflação estava nos 2,6%, havendo caído para os 2,4% em Novembro, para os 2,3% em Dezembro e, finalmente, para os 2,1% em Janeiro.
A Roménia, com uma inflação de 5,1%, a Estónia, com 3,7%, e a Holanda, com 3,2%, encontram-se no conjunto dos países com os valores mais altos de variação de preços.
A Espanha caiu da casa dos 3% de inflação harmonizada, para os 2,8% em Janeiro. Alemanha e França registaram também descidas na inflação, dos 2% e 1,5%, respectivamente, para os 1,9% e 1,4%.
quinta-feira, 4 de abril de 2013

quinta-feira, 14 de março de 2013

segunda-feira, 11 de março de 2013
Módulo 4 - Moeda e Financiamento da Actividade Económica
Conteúdos do Módulo 4 - Moeda e Financiamento da Actividade Económica

- Moeda
- Evolução: da troca directa à troca indirecta
- Tipos (moeda-mercadoria, moeda metálica, moeda-papel, papel-moeda e moeda escritural)
- Funções (meio de pagamento, medida de valor e reserva de valor)
- As novas formas de pagamento – desmaterialização da moeda
- Preço
- Noção
- Factores que influenciam a sua formação
- Inflação
- Noção
- Formas de cálculo (homóloga e média)
- Consequências da inflação no valor da moeda e no poder de compra
- Poupança
- Noção
- Destinos (entesouramento, depósitos e investimento)
- Investimento:
- Noção
- Funções (substituição, inovação e aumento da capacidade produtiva)
- Tipos (material, imaterial e financeiro)
- Importância do investimento em inovação tecnológica e I&D na actividade económica
- O financiamento da actividade económica
- Formas: auto-financiamento (capacidade de financiamento) e financiamento externo (necessidade de financiamento).
- Financiamento externo – directo e indirecto
Objectivos
- Caracterizar os diferentes tipos de moeda.
- Explicitar as funções da moeda.
- Relacionar as novas formas de pagamento com a evolução tecnológica.
- Explicitar factores que influenciam a formação dos preços (custo de produção, mecanismo de mercado).
- Relacionar Índice de Preços no Consumidor (IPC) e taxa de inflação.
- Distinguir formas de cálculo da inflação.
- Explicar consequências da inflação.
- Integrar a variável tempo nas decisões sobre utilização dos rendimentos.
- Referir os destinos da poupança.
- Explicar as funções do investimento na actividade económica.
- Distinguir os diversos tipos de investimento.
- Justificar a importância económica do investimento em I&D na actividade económica.
- Distinguir financiamento interno (auto-financiamento) de financiamento externo.
- Distinguir as diferentes formas de financiamento externo.
- Relacionar o crédito bancário com o financiamento externo indirecto.
- Reconhecer o mercado de títulos como uma fonte de financiamento externo directo.
Apresentação
Com este módulo, pretende-se que os alunos caracterizem as funções da moeda e os suportes que esta tem assumido ao longo do tempo. Sendo a moeda utilizada na compra de bens e de serviços, também se pretende que os alunos conheçam factores que condicionam a formação dos preços dos bens e dos serviços, bem como o fenómeno da inflação.
Seguidamente, e no sentido de continuar a ilustrar as diversas actividades económicas, propõe-se o estudo da utilização dos rendimentos na sua vertente da poupança, relacionando-a com o financiamento da actividade económica. Neste contexto, privilegiar-se-á o estudo do investimento, dada a sua grande importância para a economia.
sexta-feira, 8 de março de 2013
Subscrever:
Mensagens (Atom)